Bewirtungsbeleg richtig ausfüllen
Der Bewirtungsbeleg ist der Beleg, der am häufigsten unvollständig beim Steuerberater ankommt: Anlass zu allgemein, Teilnehmer nicht vollständig, Trinkgeld nirgends vermerkt. Diese Seite zeigt Feld für Feld, was hineingehört, rechnet die 70/30-Aufteilung mit Trinkgeld einmal durch und nennt die Gründe, aus denen das Finanzamt einen Beleg streicht. Wer die Angaben nicht von Hand nachtragen will: Belegify fragt sie direkt beim Fotografieren ab und erzeugt daraus ein vollständiges PDF.
Kostenlos starten: keine Kreditkarte, jederzeit kündbar.
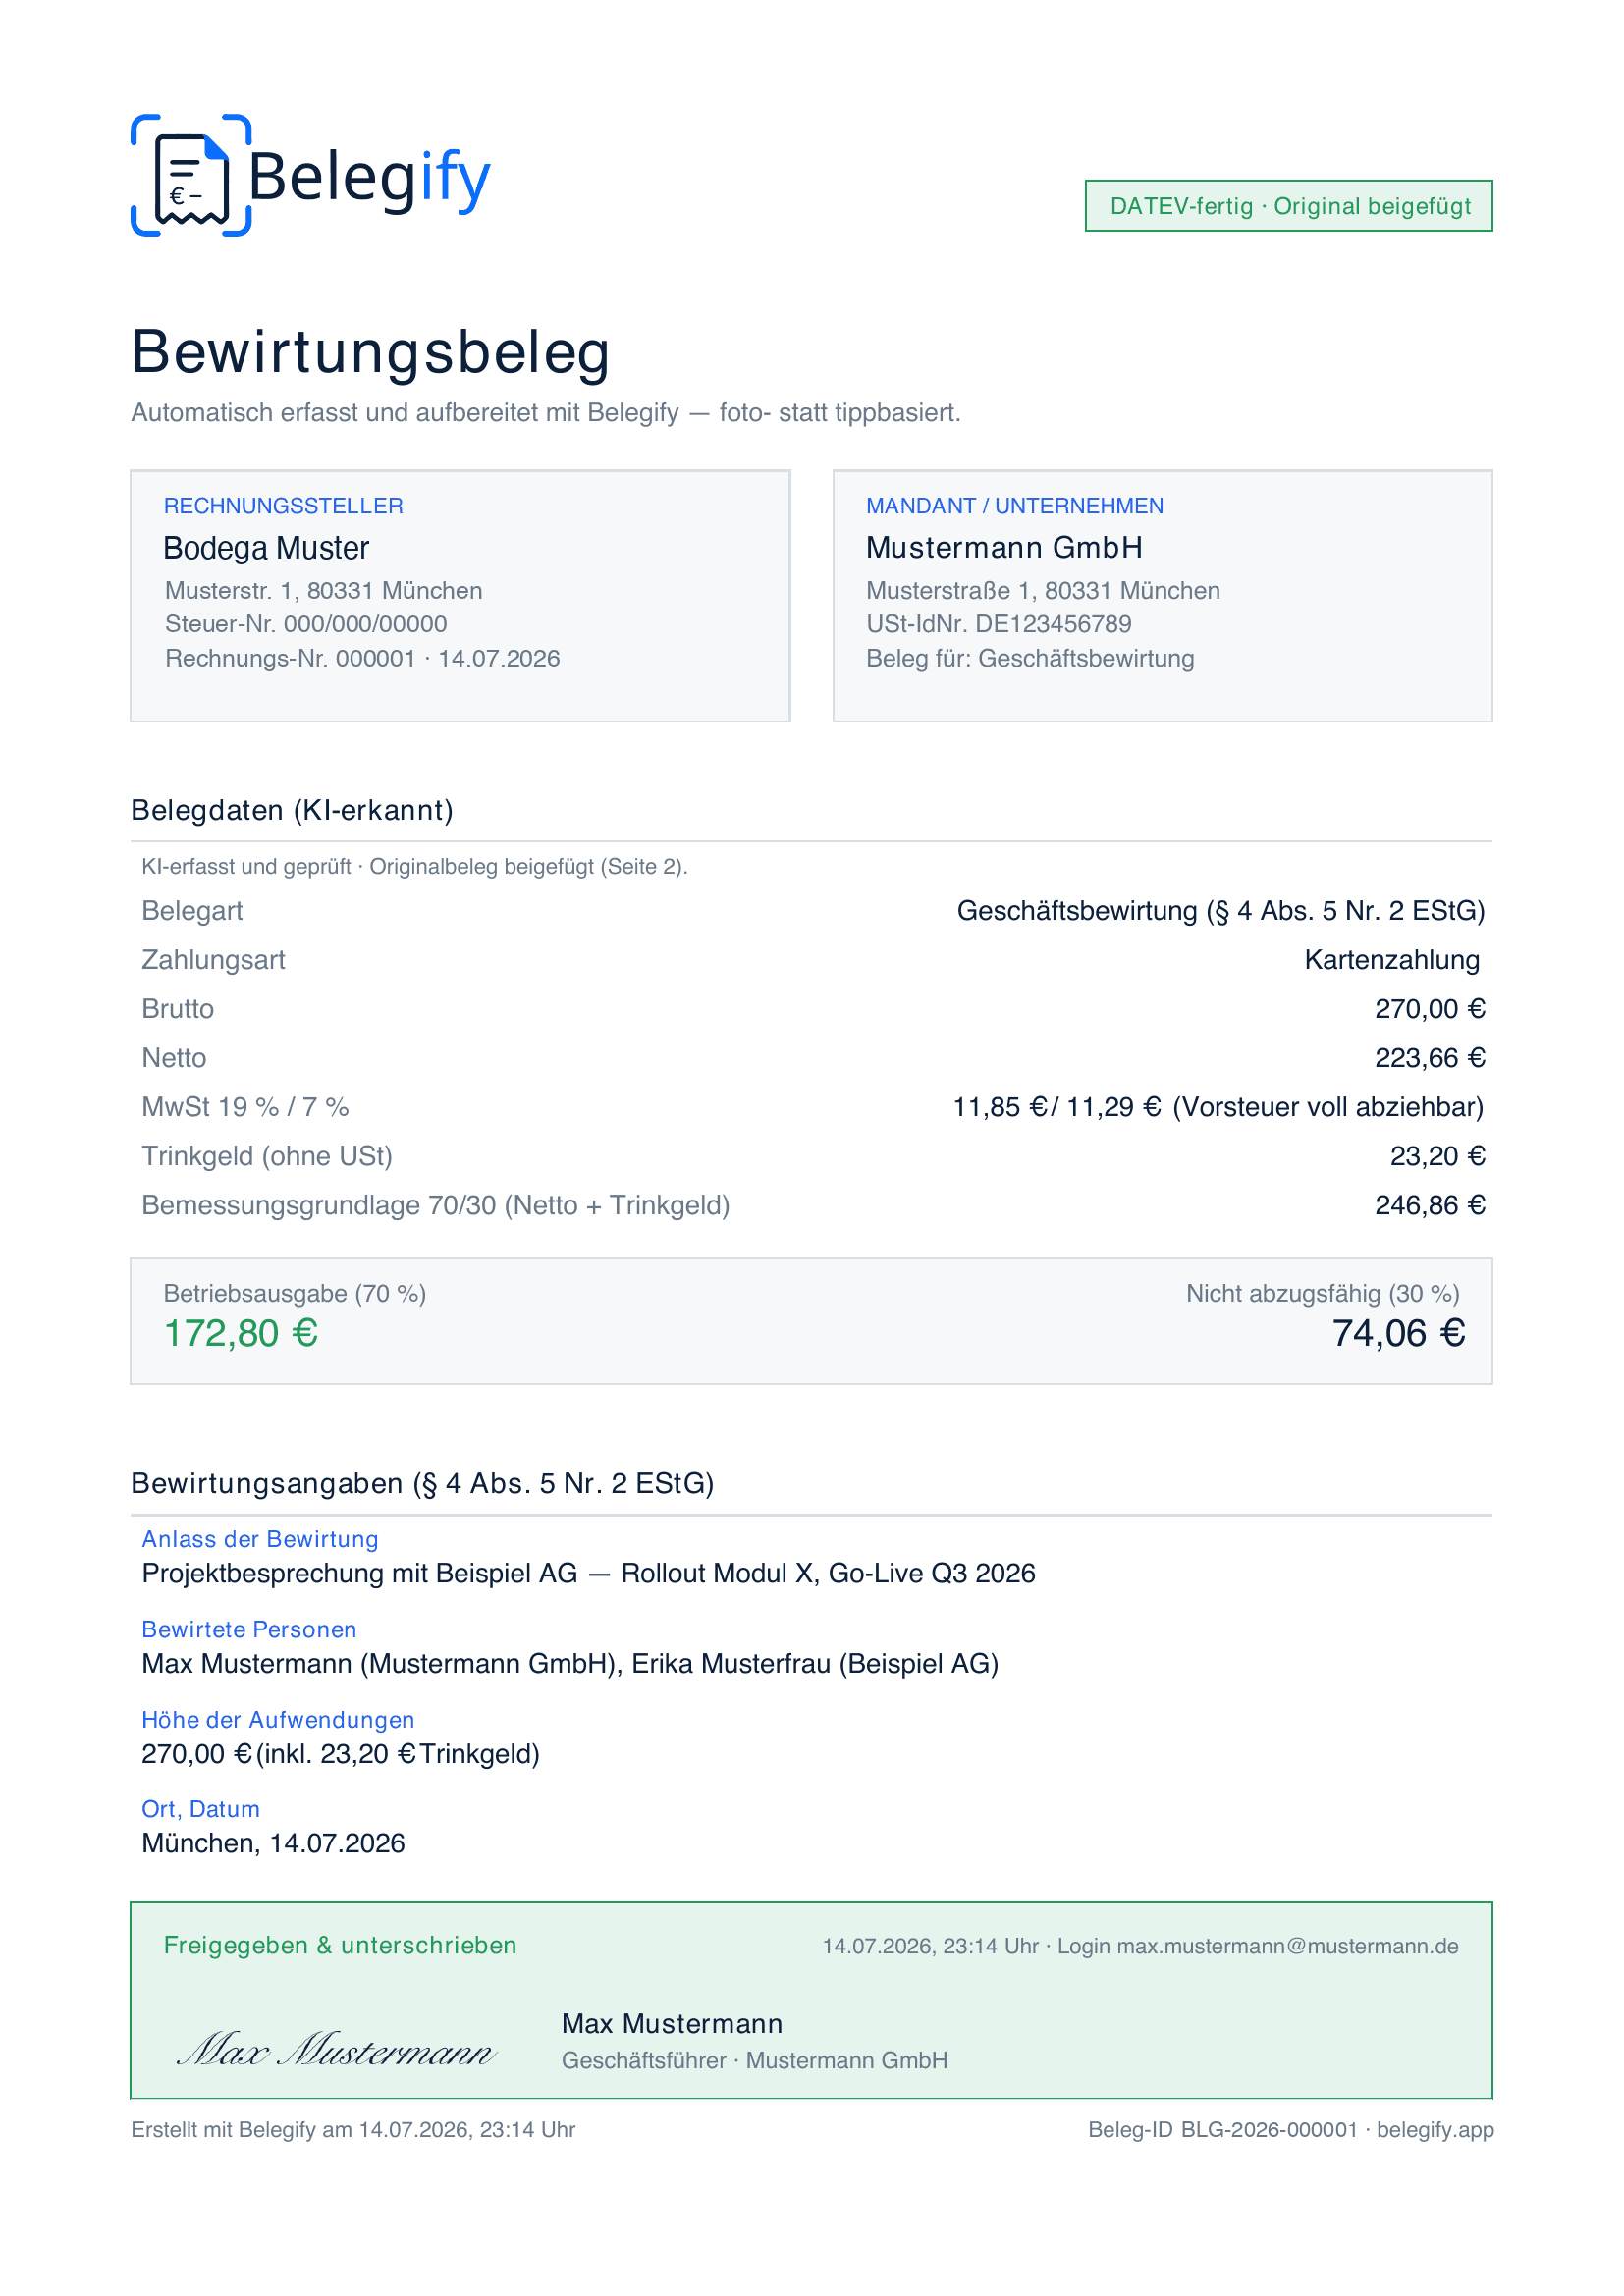
Nach dem Foto fragt Belegify, ob es eine Bewirtung war, wer dabei war und aus welchem Anlass. Sie sprechen die Antwort ein oder tippen kurz. Namen aus Ihrer Kontaktliste werden erkannt und mit Firma ergänzt.
Ort, Tag, Anlass, Teilnehmer, bewirtende Person, Rechnungsbetrag, Trinkgeld und Unterschrift stehen auf dem PDF: die Angaben, die ein Bewirtungsbeleg nach § 4 Abs. 5 Nr. 2 EStG enthalten muss. Fehlt eine Angabe, zeigt das PDF das offen an, statt sie zu verstecken.
Bei Geschäftsbewirtung weist das PDF den abziehbaren Anteil (70 %) und den nicht abzugsfähigen Anteil (30 %) getrennt aus, samt Hinweis zur voll abziehbaren Vorsteuer. Dieselbe Aufteilung geht als Splitbuchung nach sevDesk oder Lexware.
Trinkgeld steht auf dem Bon oft nur als handschriftliche Zahl. Belegify erkennt es oder fragt danach und weist es getrennt vom Rechnungsbetrag aus, ohne dass es versehentlich doppelt im Bruttobetrag landet.
Das Foto der maschinell erstellten Restaurantrechnung wird unverändert mit dem Beleg aufbewahrt und mit den Zusatzangaben verbunden. Genau daran scheitert eine separate Papiervorlage: sie dokumentiert die Angaben, verliert aber die Zuordnung zur Rechnung.
Der fertige Bewirtungsbeleg geht als DATEV-fertiges PDF an Ihren Steuerberater oder als nach SKR03 vorkontierter Beleg nach sevDesk oder Lexware Office. GoBD-konform mit SHA-256-Hash und Audit-Trail.
70 %
der angemessenen geschäftlichen Bewirtungsaufwendungen sind bei vollständigem Nachweis grundsätzlich als Betriebsausgaben abziehbar
100 %
der ausgewiesenen Vorsteuer können bei erfüllten Voraussetzungen abziehbar sein; die 70-%-Grenze gilt nicht für den Vorsteuerabzug
30 %
der geschäftlichen Bewirtungsaufwendungen bleiben ertragsteuerlich nicht abziehbar
60,00 €
Bruttogrenze für lohnsteuerliche Aufmerksamkeiten an Arbeitnehmer aus besonderem persönlichem Anlass
Für geschäftlich veranlasste Bewirtungen verlangt § 4 Abs. 5 Satz 1 Nr. 2 EStG schriftliche Angaben zu Ort, Tag, Teilnehmern, Anlass und Höhe der Aufwendungen. Hinzu kommt die Unterschrift des Bewirtenden. Bei einer Bewirtung in einer Gaststätte ist außerdem die Restaurantrechnung beizufügen.
Die ergänzenden Angaben können auf der Rechnung, einem verbundenen Bewirtungsformular oder in einem digitalen Belegdatensatz stehen. Eine Papiervorlage kann dafür ausreichen, wenn die vorgeschriebene Restaurantrechnung vollständig erhalten bleibt und die Dokumentation zeitnah erfolgt.
Tragen Sie den Namen und den Ort des Restaurants oder den sonstigen Bewirtungsort ein. Beispiel: „Restaurant Hafenblick, Hamburg“. Bei einer ordnungsgemäßen Restaurantrechnung ergibt sich der Ort regelmäßig bereits aus der Rechnung.
Anzugeben ist das tatsächliche Datum der Bewirtung. Beispiel: „12.09.2026“. Das Datum sollte mit dem Transaktionsdatum auf der Restaurantrechnung übereinstimmen.
Nennen Sie alle bewirteten Personen mit Namen, einschließlich Ihrer eigenen Person. Soweit für die geschäftliche Zuordnung erforderlich, kann zusätzlich das Unternehmen oder die Funktion angegeben werden. Beispiel: „Anna Becker, Becker Architektur GmbH; Mehmet Kaya, Kaya Bauplanung; Laura Schmidt, eigenes Unternehmen“.
Der Anlass muss den konkreten geschäftlichen Bezug erkennen lassen. Allgemeine Angaben wie „Geschäftsessen“, „Besprechung“ oder „Kundenpflege“ reichen regelmäßig nicht aus. Beispiel: „Abstimmung der Leistungsphasen und des Angebots für das Bauprojekt Hafenstraße 18“.
Erfassen Sie den Rechnungsbetrag und ein zusätzlich gezahltes Trinkgeld. Beispiel: „119,00 € Restaurantrechnung zuzüglich 10,00 € Trinkgeld, Gesamtaufwand 129,00 €“. Das Trinkgeld sollte vom Empfänger quittiert oder auf andere geeignete Weise glaubhaft gemacht werden.
Der Bewirtende bestätigt die Angaben durch seine Unterschrift. Beispiel: „Laura Schmidt, 12.09.2026“. Bei einem digitalen Verfahren muss die Autorisierung beziehungsweise elektronische Ergänzung die steuerlichen Anforderungen an die Dokumentation erfüllen.
Bei einer Gaststättenbewirtung ist die Rechnung des Betriebs beizufügen. Nutzt die Gaststätte ein elektronisches Aufzeichnungssystem, muss die Rechnung seit dem 01.01.2023 maschinell erstellt, elektronisch aufgezeichnet und durch eine zertifizierte technische Sicherheitseinrichtung abgesichert sein. Eine selbst ausgefüllte Vorlage ersetzt diese Rechnung nicht.
Im Beispiel beträgt die Restaurantrechnung 119,00 € brutto. Darin sind bei einem einheitlichen Umsatzsteuersatz von 19 % genau 19,00 € Umsatzsteuer enthalten; der Nettobetrag beträgt 100,00 €. Zusätzlich werden 10,00 € Trinkgeld gezahlt.
Ist der Unternehmer zum Vorsteuerabzug berechtigt und sind dessen Voraussetzungen erfüllt, werden die 19,00 € Vorsteuer vollständig abgezogen. Für die 70/30-Aufteilung verbleiben deshalb 100,00 € Nettoaufwand zuzüglich 10,00 € Trinkgeld. Von dieser Bemessungsgrundlage sind 77,00 € als Betriebsausgaben abziehbar und 33,00 € nicht abziehbar. Bei fehlender oder eingeschränkter Vorsteuerabzugsberechtigung kann die Berechnung abweichen.
| Position | Berechnung | Betrag | Steuerliche Behandlung |
|---|---|---|---|
| Restaurantrechnung brutto | 100,00 € netto + 19,00 € USt | 119,00 € | Ausgangsbetrag der Rechnung |
| Darin enthaltene Umsatzsteuer | 119,00 € × 19 ÷ 119 | 19,00 € | Bei erfüllten Voraussetzungen zu 100 % als Vorsteuer abziehbar |
| Trinkgeld | Zusätzlich gezahlt | 10,00 € | Keine Vorsteuer; fließt in die 70/30-Aufteilung ein |
| Bemessungsgrundlage für 70/30 | 100,00 € netto + 10,00 € Trinkgeld | 110,00 € | Geschäftlich veranlasster Bewirtungsaufwand |
| Abziehbare Betriebsausgaben | 110,00 € × 70 % | 77,00 € | Als Betriebsausgabe abziehbar |
| Nicht abziehbarer Anteil | 110,00 € × 30 % | 33,00 € | Steuerlich nicht als Betriebsausgabe abziehbar |
Die 70-%-Begrenzung betrifft Bewirtungen aus geschäftlichem Anlass, typischerweise mit Kunden, Lieferanten oder anderen externen Geschäftspartnern. Eine ausschließlich betrieblich veranlasste Bewirtung eigener Arbeitnehmer kann dagegen grundsätzlich vollständig als Betriebsausgabe abziehbar sein. Ob zusätzlich Arbeitslohn entsteht oder lohnsteuerliche Sonderregeln greifen, hängt vom Anlass und den Umständen des Einzelfalls ab.
Davon zu unterscheiden sind Aufmerksamkeiten an Arbeitnehmer: Sachzuwendungen bis 60,00 € brutto können bei einem besonderen persönlichen Ereignis, etwa einem Geburtstag oder einer Hochzeit, lohnsteuerlich als Aufmerksamkeit behandelt werden. Die 60-Euro-Grenze ist keine allgemeine Freigrenze für jede Mitarbeiterbewirtung und gilt nicht für Geldzuwendungen.
| Merkmal | Geschäftsbewirtung | Mitarbeiterbewirtung |
|---|---|---|
| Rechtsgrundlage | § 4 Abs. 5 Satz 1 Nr. 2 EStG | Regelmäßig § 4 Abs. 4 EStG; lohnsteuerliche Folgen sind gesondert zu prüfen |
| Abzugshöhe | Grundsätzlich 70 % der angemessenen und nachgewiesenen Aufwendungen | Bei ausschließlich betrieblicher Veranlassung grundsätzlich 100 % |
| Aufzeichnungen | Besondere Angaben zu Ort, Tag, Teilnehmern, Anlass und Höhe; getrennte Aufzeichnung nach § 4 Abs. 7 EStG | Allgemeiner betrieblicher Nachweis; Anlass, Teilnehmer und mögliche Lohnsteuerfolgen sollten dokumentiert werden |
| Typische Beispiele | Projektbesprechung mit einem Kunden; Vertragsverhandlung mit einem Lieferanten | Teamessen aus überwiegend betrieblichem Anlass; Bewirtung während einer betrieblichen Veranstaltung |
| 60-Euro-Grenze | Nicht einschlägig | Aufmerksamkeiten bis 60,00 € brutto bei einem besonderen persönlichen Ereignis; keine allgemeine Bewirtungsgrenze |
Die Restaurantrechnung und die ergänzenden Angaben bilden gemeinsam den steuerlichen Nachweis. Eine leere oder selbst ausgefüllte PDF-Vorlage kann bei einer Bewirtung ohne Restaurantrechnung deshalb keinen Betriebsausgabenabzug sichern.
Besonders relevant ist die seit dem 01.01.2023 anzuwendende TSE-Anforderung aus dem BMF-Schreiben vom 30.06.2021: Verwendet die Gaststätte ein elektronisches Aufzeichnungssystem mit Kassenfunktion, wird nur eine maschinell erstellte, elektronisch aufgezeichnete und mit einer zertifizierten technischen Sicherheitseinrichtung abgesicherte Rechnung anerkannt. Ein handschriftlicher Bewirtungsbeleg oder ein nachträglich ausgefüllter Vordruck genügt in diesem Fall nicht. Setzt der Betrieb kein elektronisches Aufzeichnungssystem ein, kann weiterhin eine handschriftliche Rechnung in Betracht kommen.
Eine Vorlage bleibt für die ergänzenden Angaben nützlich. Sie ist jedoch schwächer als ein Verfahren, das die originale TSE-Rechnung zusammen mit Anlass, Teilnehmern, Trinkgeld und Freigabe zeitnah und nachvollziehbar erfasst.
Ort und Tag der Bewirtung, die Teilnehmer, der Anlass, die Höhe der Aufwendungen und die Unterschrift des Bewirtenden, bei Restaurantbesuchen zusammen mit der maschinellen Rechnung. Belegify fragt diese Angaben beim Erfassen ab und druckt sie auf das PDF.
Für die ergänzenden Angaben kann eine Vorlage ausreichen. Sie ersetzt aber nicht die Rechnung des Bewirtungsbetriebs. Nutzt die Gaststätte ein elektronisches Kassensystem, muss seit dem 01.01.2023 deren maschinell erstellte, TSE-abgesicherte Rechnung aufbewahrt werden; eine handschriftlich ausgefüllte Vorlage genügt dann nicht.
So konkret, dass der geschäftliche Bezug erkennbar wird. „Geschäftsessen“ oder „Kundenpflege“ reichen regelmäßig nicht. Nennen Sie das Projekt, das Angebot oder die Verhandlung, um die es ging.
Ja. Das Trinkgeld zählt zum Bewirtungsaufwand und geht in die Bemessungsgrundlage ein, aus der der abziehbare Anteil von 70 % berechnet wird. Eine Vorsteuer ist darin nicht enthalten. Bar gezahltes Trinkgeld sollte quittiert oder anderweitig glaubhaft gemacht werden.
Sie fotografieren die Restaurant-Rechnung, in der App oder per Telegram-Bot, und beantworten die Fragen nach Anlass, Teilnehmern und Trinkgeld, gern als Sprachnotiz. Belegify erstellt daraus das vollständige PDF und legt es GoBD-konform ab.
Sie hinterlegen Ihre Unterschrift einmal in Belegify. Danach wird sie auf jedem Bewirtungsbeleg-PDF mit ausgegeben. Sie müssen nichts ausdrucken oder nachträglich unterschreiben.
Ja. Bei Geschäftsbewirtung weist das PDF den abziehbaren und den nicht abzugsfähigen Anteil getrennt aus, Trinkgeld eingerechnet. Bei der Übergabe nach sevDesk oder Lexware entsteht daraus eine Splitbuchung; die Vorkontierung nutzt die passenden SKR03-Konten.
Sie starten kostenlos mit 15 Belegen im Monat und ohne Kreditkarte; Bewirtungsbelege zählen wie jeder andere Beleg. Wer mehr als 15 Belege im Monat erfasst, wechselt in den Pro-Tarif ab 9,99 € pro Monat.
Stand: September 2026. Dieser Text ersetzt keine Steuerberatung — er beschreibt die allgemeine Rechtslage, nicht Ihren Einzelfall.
